|
|
O dólar que estava no banco virou peso
Em dezembro de 2001 a Argentina limitou o saque a 250 por semana e converteu depósitos em dólar a 1,40 peso por unidade.
|
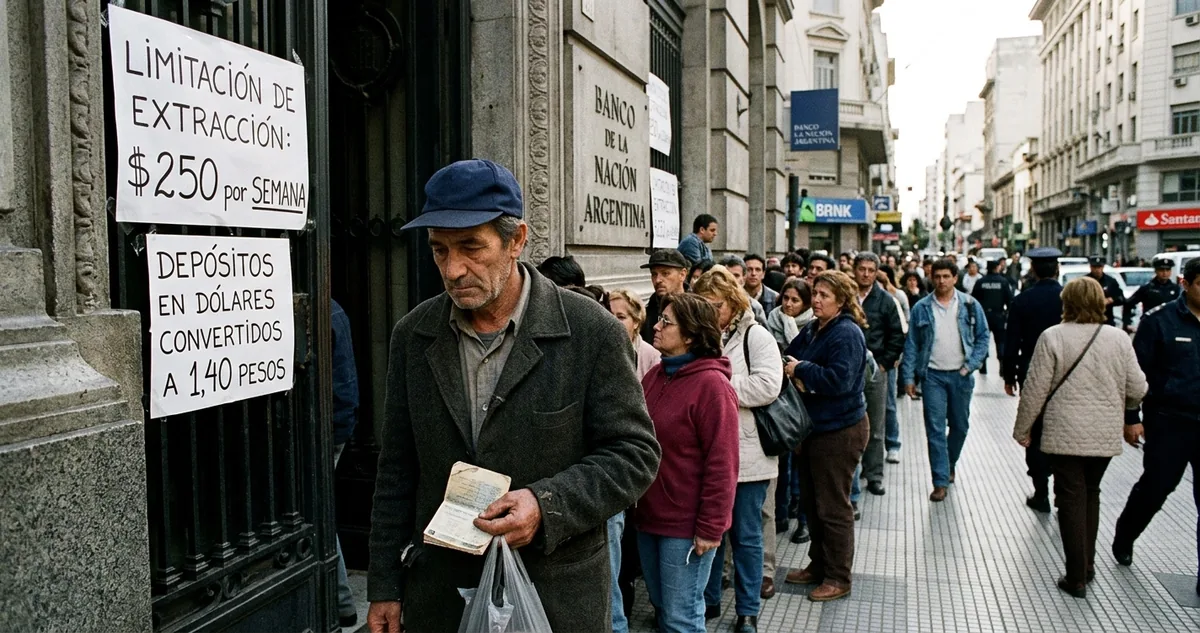
Porta de banco fechada com fila na calçada
|
| ▼ |
| |
|
Existe uma diferença entre ter dólar e ter uma promessa de dólar. Na tela do aplicativo as duas coisas aparecem com o mesmo símbolo, o mesmo saldo e a mesma sensação de dinheiro guardado. Na prática, uma delas depende de uma decisão que não é sua.
A promessa de dólar é um registro contábil dentro de um banco que opera sob uma jurisdição, com uma moeda local, um banco central e um governo que pode legislar sobre depósitos. Enquanto tudo funciona, a diferença é invisível e não custa nada ignorar.
A diferença aparece de uma vez, num fim de semana, quando o país precisa escolher entre honrar aquele registro e manter o sistema bancário de pé. Nessa hora, o depositante descobre que era credor de um banco, não dono de uma moeda.
A Argentina viveu essa descoberta em escala nacional. Milhões de contas em dólar, abertas justamente por quem não confiava na moeda local, foram atendidas em moeda local por uma canetada. O produto tinha o nome certo e a jurisdição errada.
O detalhe que interessa ao investidor brasileiro não é o drama, é a mecânica. O limite de saque, o congelamento e a conversão forçada não caíram do céu: vieram em sequência, com aviso na forma de indicadores públicos, e cada etapa fechou uma porta que estava aberta na etapa anterior.
Quem tinha o mesmo dinheiro fora do sistema local atravessou o mesmo evento sem perder poder de compra. Não por sorte nem por informação privilegiada, e sim porque estava sob outra jurisdição, com outro custodiante e outro conjunto de regras.
A régua útil aqui não é rendimento, é acesso. Quanto do seu patrimônio depende de uma única autoridade poder dizer não, e em quanto tempo você consegue transformar cada parte dele em algo gastável em outro país.
Comece pela cronologia da própria Argentina, porque ela mostra a velocidade real com que uma conta comum vira uma conta bloqueada.
Continue lendo ↓
|
|
|
|
I Painel da Semana
Três semanas que trancaram a poupança
|
|
A cronologia exata do cercadinho argentino.
Em 1º de dezembro de 2001, o governo argentino publicou uma medida que limitava saques em dinheiro a 250 por semana por titular. O apelido veio na hora, corralito, o cercadinho: o dinheiro continuava seu, registrado, contabilizado, e simplesmente não saía do sistema bancário.
A regra não confiscava nada no primeiro dia. Transferência entre contas seguia permitida, cartão seguia funcionando, cheque seguia compensando. O que morreu foi a cédula na mão, e com ela boa parte de uma economia que rodava em dinheiro vivo.
A sequência dos meses seguintes tem números que vale ler em linha, não em texto corrido:
| Limite semanal de saque | 250 por titular |
| Câmbio oficial vigente até então | 1 peso por dólar |
| Conversão imposta aos depósitos em dólar | 1,40 peso por dólar |
| Câmbio de mercado meses depois | acima de 3 pesos por dólar |
O passo seguinte foi a pesificação. Depósitos denominados em dólar dentro de bancos argentinos foram convertidos à força para pesos a 1,40, enquanto as dívidas em dólar dentro do país foram convertidas a 1 por 1. A diferença entre as duas réguas foi paga pelo depositante.
Quando o câmbio livre passou de 3, quem tinha 10 mil dólares no banco ficou com 14 mil pesos, que compravam menos de 5 mil dólares. Não houve saque de conta nem sumiço de saldo. Houve troca da unidade de medida no meio do jogo.
Veio depois o corralón, o cercado maior: prazos alongados à força, depósitos convertidos em títulos de dez anos, resgate empurrado para um futuro distante. O dinheiro existia no papel e não existia na semana em que a família precisava dele.
A parte que costuma sumir do resumo é o comportamento das filas. Quem sacou nos dias anteriores ao anúncio saiu inteiro; quem esperou o fim de semana para decidir encontrou a porta com a regra nova colada no vidro.
|
Carmen Reinhart e Kenneth Rogoff escreveram em This Time Is Different, publicado pela Princeton University Press em 2009, que a síndrome do "desta vez é diferente" está enraizada na crença de que crises financeiras acontecem com outras pessoas, em outros países e em outros tempos. O padrão que eles documentaram em oito séculos é de repetição, não de exceção.
|
O ponto não é esperar corralito no Brasil. É entender que o limite não precisa ser confisco para doer: basta ser fricção no momento errado, com o câmbio andando do outro lado da porta.
O que decidiu o resultado de cada família não foi quanto tinha, foi onde estava. E essa distinção merece uma seção própria.
|
|
|
|
|
II Análise de Oportunidade
Dólar dentro e dólar fora
|
|
A palavra dólar significa coisas diferentes conforme o endereço onde o saldo mora. Um depósito em dólar num banco local é uma obrigação daquele banco, sujeita à lei daquele país. Um saldo em dólar numa instituição fora dali é obrigação de outra entidade, sob outra lei.
|
Nos dois casos a tela mostra a mesma sigla. Só um deles atravessa uma mudança de regra doméstica sem virar outra coisa.
Vale separar as camadas com honestidade, porque cada uma protege contra um risco distinto e nenhuma protege contra todos:
| Conta em dólar em banco local | risco de câmbio resolvido, risco de jurisdição intacto |
| Conta em corretora ou banco no exterior | jurisdição diferente, custódia diferente |
| Ativo internacional comprado por fundo local | exposição de preço, sem acesso fora do país |
| Dinheiro em espécie guardado em casa | acesso imediato, risco físico integral |
O caso argentino separou essas camadas com clareza brutal. Quem tinha conta em Montevidéu ou em Nova York seguiu pagando as contas do mesmo jeito. Quem tinha o mesmo valor em dólar num banco de Buenos Aires recebeu pesos ao câmbio que o decreto escolheu.
A UMA COISA QUE O FUNDO LOCAL NÃO RESOLVE
Fundo cambial, fundo de índice global e recibo de ação listado na bolsa daqui resolvem um problema real, que é exposição de preço à moeda forte. Servem bem para isso e são baratos.
O que eles não entregam é acesso fora do sistema doméstico. A cota é liquidada em moeda local, num banco local, sob a mesma autoridade que decidiria um eventual limite. Proteção de preço e proteção de acesso são coisas diferentes e costumam ser vendidas juntas.
O QUE CUSTA MANTER A PORTA ABERTA
A camada de acesso tem preço, e ignorar o preço é como ignorar o risco. Custo de câmbio na remessa, tarifa de manutenção, imposto sobre operação financeira, declaração de bens no exterior, tributação de ganho e o trabalho anual de manter tudo em ordem.
Para uma reserva pequena, o custo dessa camada pesa mais que o benefício. Para um patrimônio que já sustenta uma família por anos, o cálculo se inverte e a fricção vira barata perto do cenário que ela evita.
Também vale medir o tempo, não só o dinheiro. Uma conta aberta hoje leva semanas entre cadastro, verificação e primeira remessa. Uma conta aberta em pânico leva o tempo que a fila permitir, que costuma ser tempo demais.
Nada disso torna o sistema bancário local um lugar ruim para guardar dinheiro. Torna a concentração total nele uma aposta única, feita sem nunca ter sido escrita como aposta.
|
|
|



