|
|
O metal que os bancos centrais voltaram a empilhar
Três anos seguidos de compra acima de mil toneladas, e três embalagens do mesmo metal no Brasil, com contas de dez anos bem diferentes.
|
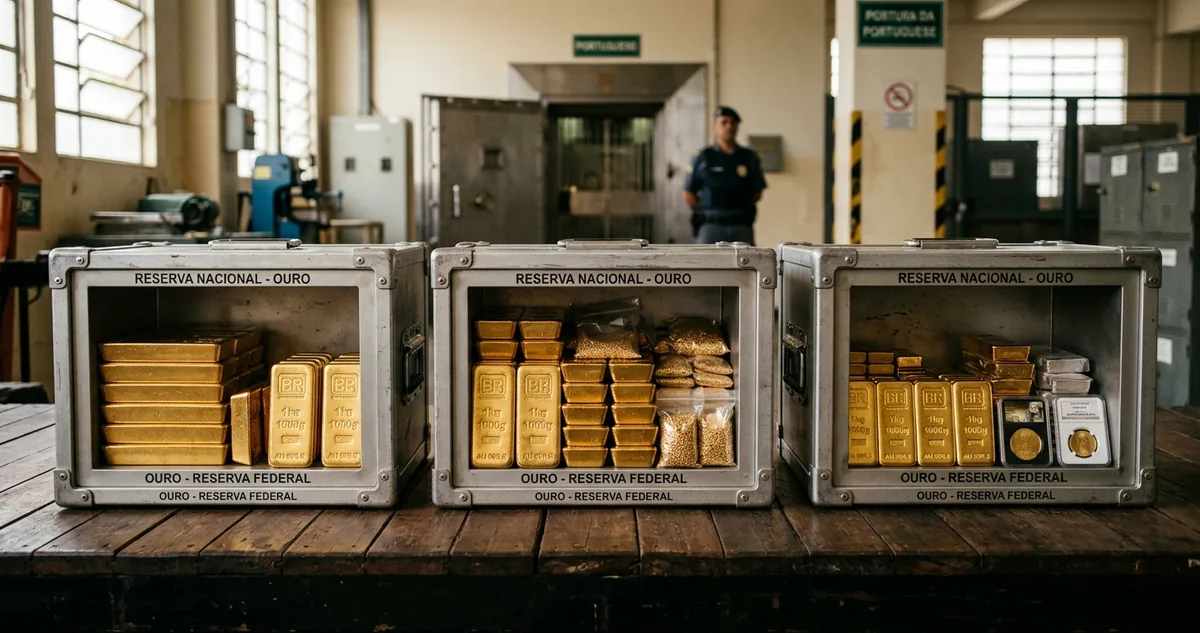
Barras de um quilo na conferência de um cofre
|
| ▼ |
| |
|
Entre 2013 e 2017, o Bundesbank tirou 674 toneladas de ouro dos cofres de Nova York e de Paris e levou o metal para Frankfurt. A operação foi logística pura: voo fretado, escolta, seguro e conferência barra por barra, cada uma com número de série, peso e teor checados na chegada.
O plano previa dez anos de trabalho. A transferência terminou em agosto de 2017, três anos antes do prazo, por perto de 7,7 milhões de euros. A Alemanha guarda hoje cerca de 3.350 toneladas, a segunda maior reserva oficial do mundo, e metade dela passou a dormir dentro do próprio país.
A mudança de endereço não alterou o balanço do banco central alemão. O metal já era dele antes da viagem e continuou valendo o mesmo depois. O que mudou foi quem fica com a chave da porta.
A distinção parecia detalhe de arquivista até fevereiro de 2022, quando cerca de US$ 300 bilhões em reservas russas depositadas fora do país foram congelados em poucos dias. A conta não avisou com meses de antecedência, ela simplesmente parou de responder.
Reserva aplicada em título estrangeiro depende de um terceiro liberar o resgate. Barra em cofre próprio não depende de liberação nenhuma. Todo banco central do mundo leu a mesma cena no mesmo mês, e a resposta não veio em discurso, veio na coluna de compras.
Para quem administra patrimônio no Brasil, a pergunta prática não é se o metal serve. É qual embalagem dele cabe na sua carteira: a barra física, o fundo de índice negociado na bolsa ou o contrato de ouro na B3. As três guardam a mesma coisa e cobram preços muito diferentes para carregar dez anos.
Antes das três, o motivo. Quanto os bancos centrais compraram, quem apareceu na ponta compradora e o que o metal resolve numa reserva que o título de dívida não resolve.
Continue lendo ↓
|
|
|
|
I Painel da Semana
Mil toneladas por ano, três anos seguidos
|
|
O tamanho da compra oficial e o que o metal resolve numa reserva que juro nenhum resolve.
Os bancos centrais compraram mais de mil toneladas de ouro em cada um dos três últimos anos fechados: 1.082 toneladas em 2022, 1.037 em 2023 e 1.045 em 2024. Na década anterior, o normal ficava entre 400 e 500 toneladas por ano.
O volume de 2022 foi o maior desde 1967, quando o sistema monetário ainda tinha o metal como âncora. Hoje nenhum banco central é obrigado a manter ouro, e a compra aconteceu assim mesmo.
A ponta compradora trocou de endereço. A Polônia levou cerca de 130 toneladas em 2023 e voltou ao mercado em 2024, com meta declarada de manter um quinto das reservas em metal. Turquia, Índia, China e Singapura apareceram na mesma lista.
O banco central chinês voltou a declarar compras em novembro de 2022 e emendou dezoito meses seguidos antes da primeira pausa. Nenhum desses países é membro do G7.
O que o ouro resolve numa reserva cabe numa frase: ele não tem emissor. Título americano é promessa do Tesouro dos Estados Unidos, depósito em euro é promessa de um banco europeu, e promessa pode ser suspensa por decisão administrativa.
J. P. Morgan disse a mesma coisa em 1912, no depoimento à Comissão Pujo do Congresso americano: "Ouro é dinheiro. Todo o resto é crédito." A frase virou bordão de vendedor de moeda e continua descrevendo a diferença entre os dois grupos de ativos.
|
Reserva em título estrangeiro rende juro e depende de alguém autorizar o resgate. Barra em cofre próprio não rende nada e não depende de autorização. O que os bancos centrais compraram nos últimos anos foi a segunda linha.
|
O preço acompanhou a demanda. A onça rondava US$ 2 mil no começo de 2024, cruzou US$ 3 mil em março de 2025 e chegou à casa dos US$ 4 mil em outubro. Comprador que não olha preço muda a régua do mercado inteiro.
Em 2024, o metal respondeu por cerca de 20% das reservas oficiais do mundo a preço de mercado, à frente do euro, perto de 16%, atrás apenas do dólar. Parte da subida veio da valorização do estoque que já estava lá.
O Brasil entra na estatística com cerca de 130 toneladas. O estoque ficou perto de 67 toneladas por anos e dobrou entre junho e setembro de 2021. Ainda assim, o ouro responde por menos de 5% das reservas do país, contra mais de 70% nos Estados Unidos e na Alemanha.
A conta do banco central não é a sua. Ele compra para não depender de terceiro em conflito. O investidor brasileiro protege outra coisa e escolhe entre embalagens que banco central nenhum considera.
|
|
|
|
|
II Análise de Oportunidade
A mesma onça em três embalagens
|
|
O metal é o mesmo nas três. O que muda é quem guarda, quanto sai do seu bolso por ano e quantos dias a venda leva para virar dinheiro na conta. Em dez anos, a distância entre a embalagem mais cara e a mais barata passa de um décimo do valor guardado.
|
A primeira é a barra física comprada de instituição autorizada. No Brasil, o metal negociado assim é ouro ativo financeiro, categoria definida em lei desde 1989, e a compra sai com nota fiscal, número de série, peso e teor registrados.
O custo aparece em três lugares. O spread entre compra e venda fica na faixa de 2% a 6%, e pesa mais nas barras pequenas. A custódia na instituição costuma ficar entre 0,1% e 0,5% ao ano. A venda paga spread outra vez.
Guardar a barra em casa zera a custódia e cria dois problemas no lugar. Seguro residencial comum não cobre metal precioso sem contratação específica, e a revenda sem nota esbarra em preço abaixo do mercado.
A segunda embalagem é o fundo de índice de ouro negociado na bolsa brasileira. A compra acontece pelo home broker, sem custódia própria, sem seguro e sem documento de origem para guardar por dez anos.
A taxa de administração fica na faixa de 0,3% a 0,9% ao ano e sai descontada da cota, sem boleto e sem aviso. É o custo que menos aparece dos três, porque nunca vira uma linha no extrato.
A terceira é o contrato de ouro na própria B3, em lotes de 250 gramas, de 10 gramas e numa fração menor. O metal fica custodiado em banco autorizado e o contrato muda de mãos no pregão.
O custo de dez anos, lado a lado
Tome R$ 100 mil e dez anos de guarda, com o preço do metal parado para simplificar. Na barra física em custódia: 3% de spread na entrada, perto de R$ 3 mil de custódia no período a 0,3% ao ano e mais 3% de spread na saída. Algo em torno de R$ 9 mil.
No fundo de índice a 0,5% ao ano, a conta fica perto de R$ 5 mil no período, com corretagem zerada na maioria das corretoras. No contrato da B3, corretagem nas duas pontas e custódia entre 0,1% e 0,3% ao ano, algo entre R$ 1 mil e R$ 3 mil.
O imposto reordena a lista. Ouro ativo financeiro, o da barra e o do contrato, entra na isenção da renda variável: alienações de até R$ 20 mil no mês não pagam imposto de renda. Acima do limite, 15% sobre o ganho.
O fundo de índice não tem essa isenção. O ganho paga 15% desde o primeiro real, com retenção de 0,005% na fonte para o Fisco cruzar a informação. Vender em parcelas mensais dentro do limite zera o imposto num caso e não muda nada no outro.
Quem devolve o dinheiro no dia da venda
O fundo de índice ganha o teste de liquidez sem discussão: a ordem executa em segundos durante o pregão e o dinheiro cai na conta em dois dias úteis.
O contrato de ouro da B3 negocia todo dia, com giro fino. Ordem pequena entra sem drama. Posição grande sai com desconto no preço ou espera dias por comprador, e o desconto devolve com juros a economia de custódia dos anos anteriores.
A barra física é a mais lenta. A recompra passa por agendamento, conferência de autenticidade e prazo em dias, e o preço depende do peso da barra e da nota que a acompanha. Em compensação, é a única que não precisa do pregão aberto.
|
|
|
|
|
III O Que Fazer Agora
Escolha a embalagem pelo dia da venda
|
|
Hoje: escreva em uma linha do que você quer se proteger. Da queda do real, da queda do dólar ou de uma falha no sistema que guarda o seu dinheiro. A resposta escolhe a embalagem, e quem pula a linha acaba comprando as três pelo motivo errado.
Nesta semana: defina o percentual antes de olhar preço. Banco central chega a um quinto da reserva porque a reserva dele é o país inteiro. Para pessoa física, a faixa comum nas carteiras equilibradas fica entre 5% e 10%, porque o metal não paga juro nem dividendo.
Neste mês: execute pela embalagem escolhida. Barra física exige nota com série, peso e teor guardada junto do comprovante. Fundo de índice exige olhar a taxa antes do nome. Contrato na B3 exige testar a liquidez com uma ordem pequena antes do valor grande.
Um detalhe muda a conta do imposto: a isenção de R$ 20 mil por mês vale por tipo de ativo, não por corretora. Quem carrega ouro ativo financeiro pode programar a saída em parcelas mensais dentro do limite, e a manobra não funciona no fundo de índice.
Quem compra ouro no Brasil leva duas coisas no mesmo bilhete: o metal, cotado em dólar, e o próprio dólar, cotado em real. Em ano de real forte, o metal sobe lá fora e a posição anda de lado aqui dentro. Quem já tem dólar conta a exposição duas vezes.
Vale escrever também o que o metal não faz. Ele não paga juro, não paga dividendo e não gera caixa. O único jeito de transformar ouro em dinheiro é vender ouro, e por esse motivo ele não substitui a reserva de emergência.
Deixe o registro num lugar só: quanto você tem em cada embalagem, quanto cada uma cobra por ano, quantos dias leva para virar dinheiro e onde está o documento de cada compra. Uma página resolve, e vale muito no dia em que outra pessoa precisar operar a carteira.
O banco central que mudou 674 toneladas de endereço e o brasileiro que compra 10 gramas resolvem o mesmo problema em escalas diferentes: quem responde pelo ativo no dia em que a porta emperra. A escolha que sobra para você não é sobre o metal, é sobre a embalagem.
"Se você precisasse vender o seu ouro nesta semana, quantos dias levariam até o dinheiro cair na conta?"
|
|
|
|
|
Quiz da edição
|
|
Quantas toneladas de ouro o Bundesbank transferiu de Nova York e Paris para Frankfurt entre 2013 e 2017?
| | |

