|
|
O piso do franco caiu e o mercado andou 30% em minutos
Em janeiro de 2015 o banco central suíço abandonou o teto de 1,20 por euro e levou corretoras alavancadas junto no mesmo pregão.
|
Sede do banco central suíço, em Berna
|
| ▼ |
| |
|
Preço garantido por autoridade tem uma qualidade estranha: ele parece chão. Enquanto vale, o investidor para de calcular o risco daquele nível e passa a tratá-lo como parte da paisagem, do mesmo jeito que ninguém calcula a resistência do piso antes de atravessar a sala.
O compromisso cambial é a forma mais pura dessa promessa. Um banco central anuncia que não deixará a própria moeda passar de certo valor e se compromete a imprimir o quanto for preciso para segurar a linha, com a credibilidade da instituição como garantia.
Enquanto o mercado acredita, funciona quase sozinho. Especulador não aposta contra quem pode criar dinheiro sem limite, o preço encosta na linha e fica ali, e a volatilidade medida naquele par cai para perto de zero durante meses seguidos.
A volatilidade baixa é justamente o que atrai a alavancagem. Modelo de risco olha para o histórico recente, encontra oscilação mínima, conclui que o par é manso e libera posição muito maior do que liberaria em qualquer moeda que se mexe de verdade.
Corretora de câmbio no varejo trabalha com o mesmo raciocínio. Ela define margem exigida a partir da volatilidade observada, e num par que não anda ela aceita alavancar cem vezes o capital do cliente sem achar que está fazendo nada de ousado.
O detalhe que quase ninguém precifica é a natureza da promessa. O compromisso não é lei da física nem contrato com o investidor, é uma decisão de política que vale até a mesa da diretoria decidir que sair custa menos do que continuar.
Existe, ainda, um problema de contagem. A defesa da linha exige comprar moeda estrangeira sem parar, e cada intervenção aumenta um balanço que já ficou grande demais para o tamanho da economia que o carrega.
Quando a saída acontece, ela nunca é gradual. Anúncio de abandono de piso não pode ser telegrafado, porque avisar antes seria entregar lucro garantido a quem apostasse contra na véspera, e o resultado é um degrau de preço em vez de uma curva.
Comece pelo relógio daquela manhã, porque a velocidade do movimento explica por que o prejuízo não parou no cliente e chegou até a corretora.
Continue lendo ↓
|
|
|
|
I Painel da Semana
Vinte minutos que quebraram corretoras
|
|
O relógio da manhã em que o piso do franco deixou de existir.
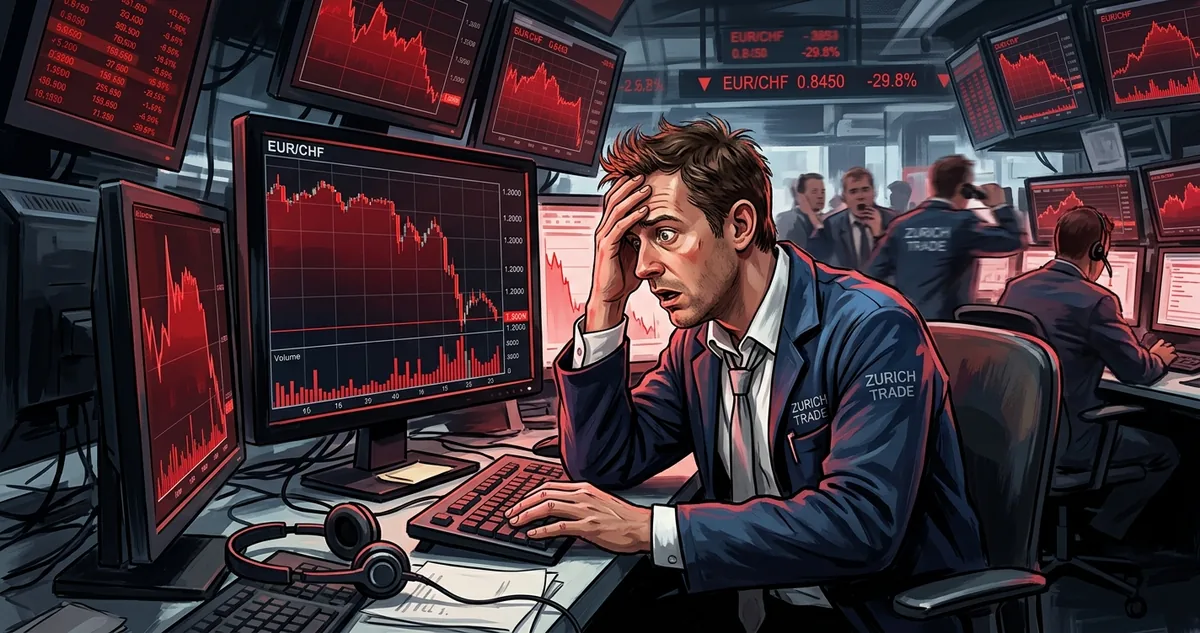
Em 15 de janeiro de 2015, por volta das 10h30 no horário de Zurique, o banco central suíço anunciou o fim do câmbio mínimo de 1,20 franco por euro, mantido desde setembro de 2011. O comunicado tinha poucos parágrafos e nenhum aviso prévio ao mercado.
A reação não levou uma sessão inteira. Em minutos o euro deixou de valer 1,20 franco e chegou a negociar perto de 0,85 no pior momento, uma valorização da moeda suíça acima de 30% dentro do mesmo intervalo.
O mercado de câmbio, que se orgulha de ser o mais líquido do planeta, simplesmente parou de ter preço no meio do caminho. Ordens de stop desenhadas para executar em 1,19 encontraram tela vazia e só foram cumpridas dezenas de figuras abaixo.
Os números daquela manhã dão a dimensão do degrau:
| Piso cambial defendido desde setembro de 2011 | 1,20 franco por euro |
| Mínima negociada no dia | perto de 0,85 franco por euro |
| Variação da moeda suíça no intervalo mais violento | acima de 30% |
| Queda do índice de ações suíço no pregão | perto de 9% |
| Nova taxa de depósito anunciada no mesmo comunicado | menos 0,75% ao ano |
O prejuízo não ficou no cliente alavancado. Quando a conta do cliente fica negativa e ele não tem patrimônio para cobrir, a corretora assume o buraco, e várias descobriram no mesmo dia que o buraco era maior que o próprio capital.
Uma corretora britânica de câmbio no varejo declarou insolvência já na sexta-feira seguinte, com a explicação pública de que a maioria dos clientes ficou com saldo negativo. Uma casa neozelandesa fechou as portas pelo mesmo motivo, em comunicado de duas linhas.
Uma corretora americana listada em bolsa informou perda de cerca de 225 milhões de dólares em contas de clientes e precisou de um socorro emergencial de 300 milhões vindo de um grupo financeiro, negociado às pressas antes da abertura seguinte.
Um fundo de mercados emergentes com aproximadamente 830 milhões de dólares sob gestão perdeu praticamente todo o patrimônio na mesma posição vendida em franco, e comunicou o encerramento aos cotistas na semana seguinte.
A camada mais desconfortável do caso é a comunicação oficial. Poucos dias antes do anúncio, um membro da diretoria do próprio banco central havia descrito o piso em entrevista como pedra angular da política monetária, e não havia razão para o mercado ler aquilo como despedida.
|
John Kenneth Galbraith, em O Colapso da Bolsa de 1929, publicado pela Houghton Mifflin em 1955, escreveu que a especulação se sustenta enquanto existe algo capaz de manter a ilusão viva, e desaba no instante em que alguém duvida em voz alta. No caso suíço, quem duvidou em voz alta foi a própria instituição que sustentava a ilusão.
|
Vale entender por que a saída era quase inevitável, porque a resposta muda o que você olha na próxima moeda administrada.
|
|
|
|
|
II Análise de Oportunidade
A conta que o piso cobrava todo mês
|
|
Segurar um câmbio mínimo custa balanço: o banco central compra moeda estrangeira com dinheiro criado por ele mesmo, sem limite declarado, e acumula reserva enquanto a pressão continuar. A defesa funciona porque é ilimitada em teoria, e é justamente esse ilimitado que fica caro na prática.
|
Entre 2011 e 2014 a pressão sobre o franco não afrouxou. A crise da dívida na zona do euro empurrava capital para a Suíça mês após mês, e cada compra necessária para segurar a linha inflava um balanço que já era enorme perto do tamanho do país.
O que veio pela frente tornou o cálculo pior. O banco central europeu caminhava para anunciar um programa grande de compra de títulos, o que significava mais euro em circulação e mais pressão vindo na direção do franco por tempo indeterminado.
Vale separar o que estava em jogo em cada lado da decisão:
| Custo de manter o piso | reserva cambial crescendo sem teto, exposta a perda contábil |
| Custo de abandonar | valorização instantânea da moeda e dano ao exportador |
| Custo de avisar antes | entregar lucro garantido a quem apostasse contra na véspera |
| Custo de não avisar | perda da credibilidade da palavra oficial do banco central |
O QUE A VOLATILIDADE BAIXA ESCONDE
Enquanto o piso vigorou, o par euro contra franco foi um dos ativos mais parados do mercado global. Oscilação diária mínima, gráfico quase reto, e um histórico que qualquer modelo estatístico leria como risco pequeno.
Modelo de risco calibrado por histórico recente comete sempre o mesmo erro nesse cenário. Ele mede o que aconteceu enquanto a promessa valia e projeta esse comportamento para frente, sem espaço para o evento que encerra a própria promessa.
O resultado é alavancagem crescendo exatamente onde o risco verdadeiro está concentrado. Quanto mais tempo a linha aguenta, menor a margem exigida, maior a posição montada em cima dela, e maior o estrago quando o degrau finalmente aparece.
POR QUE O STOP NÃO SALVOU NINGUÉM
Ordem de stop não é garantia de preço, é instrução de execução. Ela manda vender assim que o mercado atravessa certo nível, e o preço obtido é o que existir no livro naquele instante, não o número que você digitou.
Num degrau sem negociação intermediária, o livro fica vazio entre um nível e outro. O stop dispara em 1,19 e é preenchido bem mais abaixo, e a diferença entre os dois números vira prejuízo que nenhuma proteção contratada cobriu.
Com alavancagem de cem vezes, um movimento de 1% já consome todo o capital da conta. Um movimento de 30% consome o capital trinta vezes, e o que passa disso vira dívida do cliente com a corretora ou prejuízo da corretora com ela mesma.
Nada disso torna moeda administrada um erro por definição. Torna erro tratar o nível defendido como fato consumado, quando ele é uma decisão renovada todo mês por gente que também faz conta.
|
|
|



